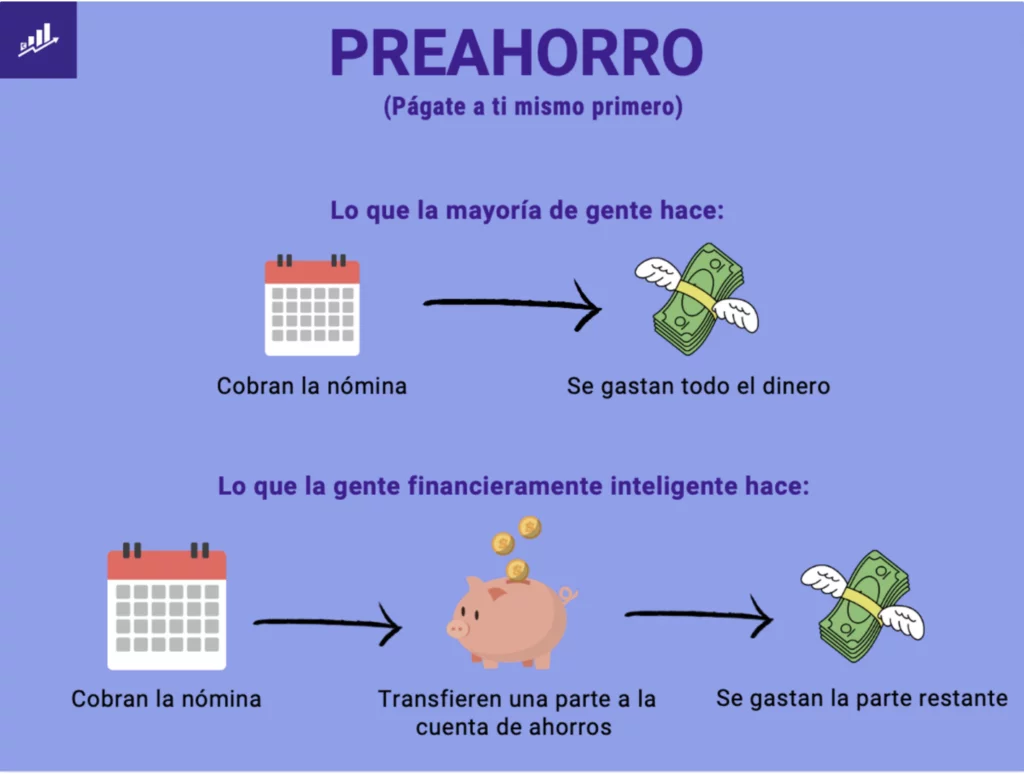
Administrar el dinero de forma manual es una de las principales razones por las cuales las personas abandonan sus metas financieras. La fuerza de voluntad falla, pero los sistemas no. Automatizar tu presupuesto mensual te permite separar el dinero para tus metas de ahorro e inversión antes de que tengas la oportunidad de gastarlo.
Sigue este plan de acción dividido en fases para tomar el control absoluto de tus finanzas sin esfuerzo diario:
⏱️ Fase 1: El Diagnóstico (Primeros 15 días)
Antes de construir un sistema automático, necesitas saber qué números ingresarán a la máquina. No puedes automatizar lo que no conoces.
- Registra cada centavo: Durante dos semanas, anota absolutamente todos tus gastos (desde la renta hasta el café de la mañana) en una aplicación de finanzas o una hoja de cálculo simple.
- Clasifica tus ingresos: Identifica tu ingreso neto mensual real (lo que llega libre a tu cuenta tras impuestos). Si tienes ingresos variables, calcula el promedio de los últimos tres meses y usa esa cifra como base conservadora.
- Detecta fugas de dinero: Separa los gastos fijos obligatorios (vivienda, servicios, comida) de los gastos variables o deseos (salidas, suscripciones que no usas).
📊 Fase 2: Define tu Regla de Distribución
Para que la automatización funcione, debes predeterminar qué porcentaje de tus ingresos irá a cada categoría. Una de las metodologías más eficientes y universales es la Regla 50/30/20:
| 📐 Categoría | 💰 Porcentaje | 💸 ¿Qué incluye? |
|---|---|---|
| Necesidades | 50% máximo | Alquiler o hipoteca, servicios públicos, supermercado, seguros y transporte esencial. |
| Deseos | 30% máximo | Entretenimiento, restaurantes, viajes, plataformas de streaming y compras por gusto. |
| Futuro Financiero | 20% mínimo | Tu prioridad. Fondo de emergencia, ahorro para metas y transferencias a cuentas de inversión. |
💡 Fase 3: La Ruta de la Automatización Paso a Paso
Una vez definidos tus porcentajes, configura tu banca digital para que trabaje por ti. El objetivo es que el dinero se distribuya solo el mismo día o el día posterior a recibir tu pago:
- Paso 1: Centraliza tus ingresos. Configura una única cuenta bancaria principal como el “cerebro” donde recibes tu salario o ingresos.
- Paso 2: Automatiza el Fondo de Emergencia. Programa una transferencia automática mensual desde tu cuenta principal hacia una cuenta de ahorros separada (preferiblemente una cuenta digital de alto rendimiento) hasta que cubras de 3 a 6 meses de tus gastos básicos.
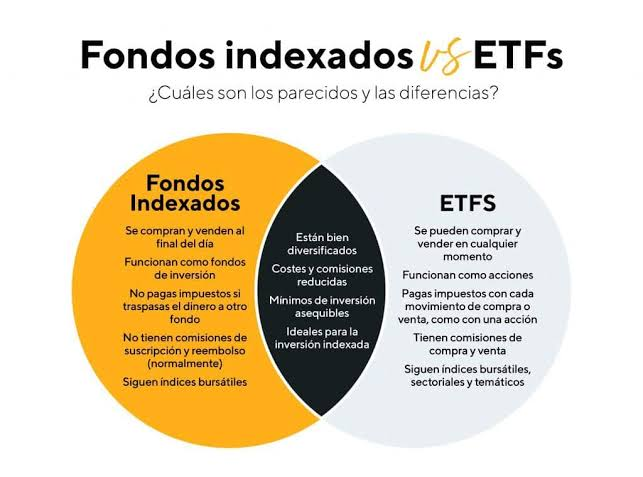
- Paso 3: Conecta tu cuenta de inversión. Configura un cargo automático mensual (débito directo) desde tu banco hacia tu broker regulado. Programa la compra automática de activos globales de bajo costo (como un fondo indexado S&P 500) usando la estrategia de inversión constante (Dollar Cost Averaging).
- Paso 4: Automatiza el pago de servicios. Registra el pago automático de tus facturas fijas (luz, internet, agua) en tus tarjetas o cuenta corriente para evitar multas por olvidos.
➡️ Fase 4: Ajustes y Reglas de Mantenimiento
La automatización no significa que te olvides por completo de tu dinero; significa que dejas de gastar energía en tareas repetitivas.
- El remanente de fin de mes: Si al final del mes sobra dinero en tu cuenta de gastos cotidianos, no lo gastes. Transfiérelo manualmente a tu cuenta de inversión o fondo de metas como un “bono” para tu yo del futuro.
- Revisión trimestral: Agenda una cita de 15 minutos contigo mismo cada tres meses para revisar si tus gastos fijos subieron o si tus plataformas de inversión necesitan un rebalanceo.
- Ajusta con cada aumento: Si tus ingresos incrementan, sube inmediatamente el monto de tus transferencias automáticas hacia el ahorro e inversión en la misma proporción. Así evitarás el fenómeno de la “inflación del estilo de vida”.
⚠️ Recuerda: El secreto del éxito financiero no es cuánto ganas, sino la consistencia con la que separas una parte de tus ingresos para ponerla a trabajar por ti.