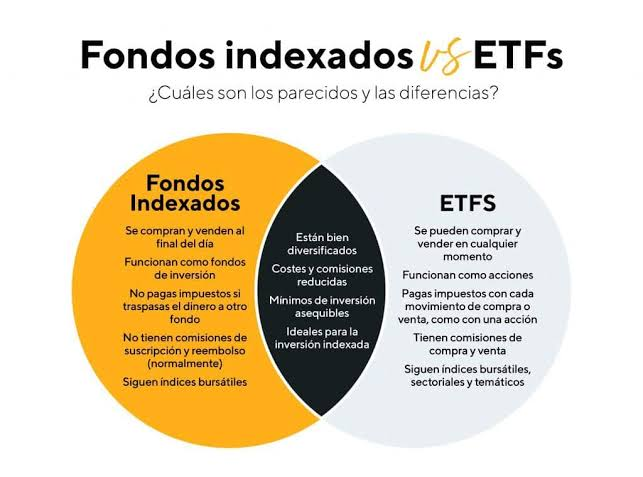
Si ya entendiste el poder del interés compuesto y definiste tu perfil de riesgo, el siguiente paso natural es elegir el vehículo financiero para colocar tu dinero. En el mundo de las inversiones digitales, hay dos herramientas que se han convertido en las reinas indiscutibles de la inversión a largo plazo: los fondos indexados y los ETFs (Exchange-Traded Funds).
Ambas opciones son fantásticas para principiantes porque te permiten aplicar la regla de oro de las finanzas: la diversificación. Con una sola operación, puedes comprar una “cesta” que contiene cientos de las mejores empresas del mundo (como Apple, Microsoft o Amazon).
Sin embargo, aunque comparten el mismo objetivo, funcionan de forma diferente. A continuación, te explicamos sus diferencias clave para que descubras cuál se adapta mejor a tu estrategia digital.
🔎 ¿Qué es cada uno? (En palabras sencillas)
- Fondo Indexado: Es un fondo de inversión tradicional que replica el comportamiento de un índice bursátil (como el famoso S&P 500 o el Nasdaq). No intenta “ganarle al mercado”, sino imitarlo. Su gestión es automatizada y pasiva, lo que reduce drásticamente sus costos.
- ETF (Fondo Cotizado): Es esencialmente un fondo indexado, pero con un empaque diferente. La gran diferencia es que cotiza en la bolsa de valores como si fuera una acción individual. Puedes comprarlo y venderlo en tiempo real durante el horario de mercado a través de una aplicación de corretaje (bróker).
📊 Comparativa Directa: Fondos Indexados vs. ETFs
Para ayudarte a visualizar cuál te conviene más, analicemos sus diferencias operativas en esta tabla:
| Característica | Fondos Indexados 🏦 | ETFs (Fondos Cotizados) 📈 |
|---|---|---|
| Forma de operar | Se compran/venden al cierre del día a través de la gestora o distribuidor. | Se compran/venden en tiempo real en la bolsa de valores usando un bróker. |
| Inversión mínima | A veces exigen un monto mínimo para abrir el fondo. | El precio de una sola participación (acción) del ETF. |
| Comisiones de gestión | Ultra bajas. | Ultra bajas (en ocasiones, ligeramente menores que los fondos). |
| Aportaciones periódicas | Muy fáciles de automatizar (puedes invertir montos exactos, como $50 USD al mes). | Depende del bróker; tradicionalmente compras participaciones enteras. |
| Eficiencia fiscal | En algunos países (como España) permiten el traspaso entre fondos sin pagar impuestos. | Cada venta implica el pago de impuestos por ganancias de capital en la mayoría de las legislaciones. |
💡 ¿Cuál deberías elegir si eres principiante?
No existe una opción que sea rotundamente “mejor” que la otra; la elección ideal depende completamente de tu estilo de vida y tu capital disponible.
Elige Fondos Indexados si:
- Buscas automatización total: Quieres configurar una transferencia mensual automática desde tu cuenta bancaria y olvidarte de mirar pantallas, gráficas o precios en tiempo Real.
- Tu estrategia es a muy largo plazo (y vives en un país con ventajas fiscales para fondos): Si prefieres la paz mental de acumular capital sin la tentación de estar comprando y vendiendo constantemente.
- Quieres invertir cantidades exactas: Te permite comprar fracciones del fondo, por lo que puedes destinar una cifra redonda (por ejemplo, exactamente $100 USD al mes) sin importar el precio de cotización.
Elige ETFs si:
- Quieres flexibilidad y liquidez inmediata: Te gusta la idea de poder vender tu inversión en cualquier minuto del día y disponer del dinero en tu cuenta de corretaje al instante.
- Vas a usar un Bróker Digital internacional: Muchas aplicaciones móviles modernas facilitan el acceso a ETFs globales de forma gratuita o con comisiones de transacción cero.
- Tienes un capital inicial flexible: Hoy en día, muchos brókers digitales permiten comprar “fracciones de acciones/ETFs”, lo que elimina la barrera del precio de entrada alto.
🗒 Tu Plan de Acción para Empezar
- Revisa la oferta en tu país: Averigua si las plataformas digitales reguladas a tu alcance distribuyen fondos indexados tradicionales o si te conviene más abrir una cuenta en un bróker internacional para comprar ETFs.
- Busca la simplicidad: Al principio, no necesitas complicarte con sectores específicos (como tecnología o energía). Un fondo o ETF que replique al S&P 500 (las 500 empresas más grandes de EE. UU.) o al MSCI World (empresas de países desarrollados) es el bloque de construcción perfecto para tu portafolio.
- Enciende el motor del Interés Compuesto: Sin importar cuál elijas, selecciona la opción de acumulación (donde los dividendos se reinvierten automáticamente) y mantén la constancia en el tiempo.