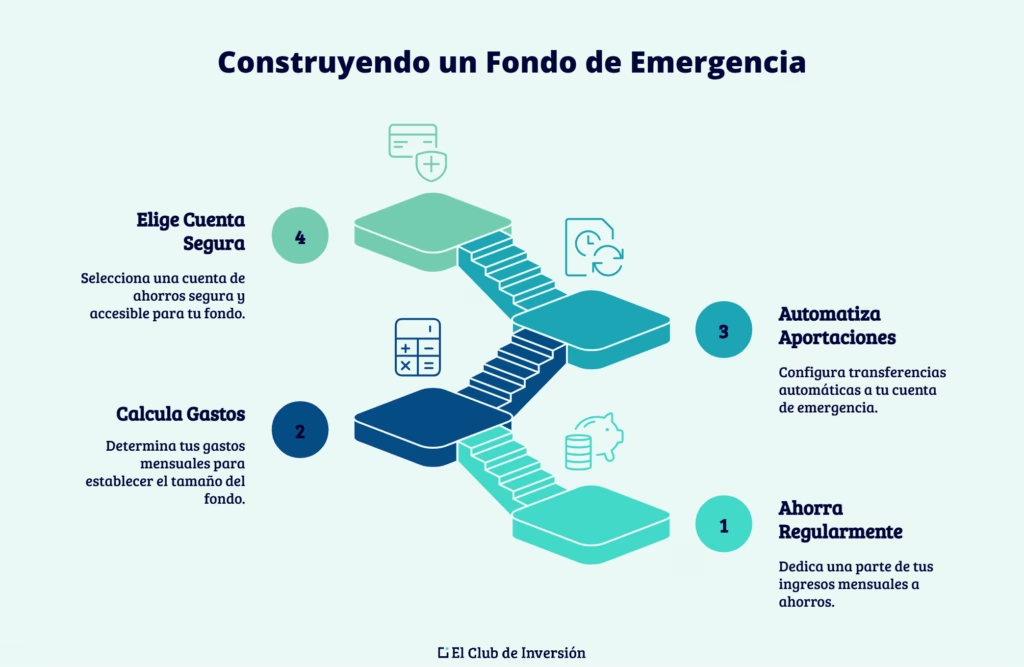
El fondo de emergencia es una reserva de dinero en efectivo o en activos líquidos que se mantiene guardada exclusivamente para hacer frente a imprevistos financieros (como desempleo, emergencias médicas o reparaciones urgentes) [⚠️].
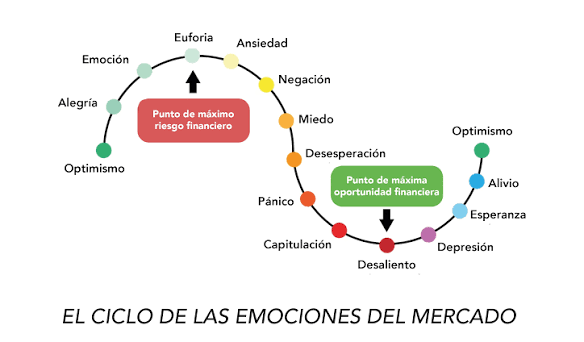
En la hoja de operaciones financieras de inversionesdigitales-global.com, este es el paso cero obligatorio [💡]. Antes de arriesgar un solo dólar en la bolsa de valores, fondos indexados o criptomonedas, debes construir este blindaje para mitigar el riesgo de pérdida de capital o la necesidad de malvender tus inversiones a precio de remate durante una corrección del mercado [A, 🗒].
📊 ¿De cuánto debe ser tu Fondo de Emergencia?
La regla general se basa en tus gastos mensuales fijos (no en tus ingresos) y varía según tu estabilidad laboral y tu nivel de responsabilidad familiar [🗒]:
- 3 meses de gastos fijos: Ideal para empleados asalariados con contratos estables a largo plazo, sin personas a su cargo y con fuentes de ingresos predecibles.
- 6 meses de gastos fijos: La opción estándar y más recomendada para familias con dependientes, personas con hipotecas o profesionales que buscan un colchón de seguridad sólido.
- 9 a 12 meses de gastos fijos: Imprescindible para trabajadores independientes (freelancers), emprendedores digitales o personas que operan en industrias con alta volatilidad laboral.
💻 Simulador Financiero: Cálculo Exacto de tu Fondo
Para calcular la cifra exacta de tu blindaje, utilizaremos un entorno de simulación basado en gastos reales mensuales. El siguiente script de Python automatiza el cálculo de tu presupuesto de supervivencia y determina tus metas financieras de ahorro según tu perfil de riesgo laboral:
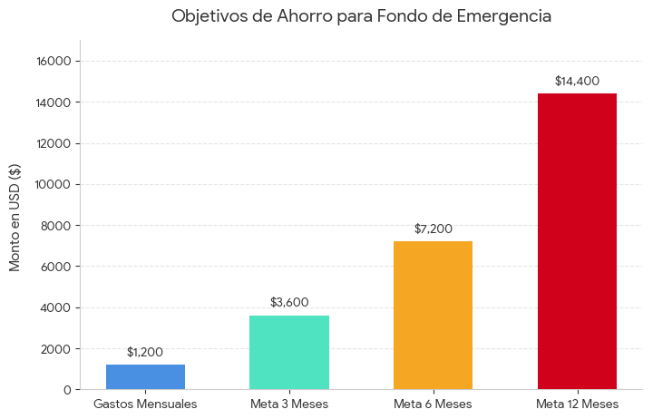
Siguiendo este ejemplo simulado, si tus costos fijos esenciales suman $1,200 USD al mes, tu plan de acción financiero antes de colocar un solo dólar en la bolsa requiere acumular las siguientes metas en efectivo:
💡 ¿Dónde debes guardar tu Fondo de Emergencia?
El propósito de este capital no es generar grandes rendimientos, sino estar disponible al instante protegiendo tu poder adquisitivo de la inflación [🗒]. Debe cumplir estrictamente con tres reglas básicas:
1. Liquidez Inmediata (24/7)
- No cometas el error de bloquearlo en plazos fijos de un año o en activos de renta variable como acciones o Bitcoin. Si la emergencia ocurre un domingo a la medianoche, debes poder retirar el dinero de forma inmediata desde un cajero o transferencia móvil.
2. Cuentas de Ahorro de Alto Rendimiento (Sofipos o Neobancos)
- En el entorno financiero digital actual, existen billeteras virtuales y neobancos que ofrecen liquidez diaria y pagan tasas de interés anuales competitivas (capitalización diaria de rendimientos). Esto te permite mantener tu dinero a salvo de la devaluación silenciosa sin perder disponibilidad.
3. Cuentas separadas de tu gasto diario
- Mantén el fondo en una institución financiera distinta a la que usas para pagar tu tarjeta de débito diaria o tus suscripciones de entretenimiento. Ojo que no ves, dinero que no te gastas por impulso.
🗒 Plan de Acción por Fases para tus Lectores
- Fase de Auditoría: Abre tu aplicación financiera de monitoreo de gastos y suma tus costos de vivienda, comida, salud y transporte del último mes. Elimina los lujos para conocer tu cifra de supervivencia.
- Fase de Acumulación: Destina un porcentaje fijo de tus ingresos mensuales a llenar este fondo de forma prioritaria, pausando temporalmente las inversiones de renta variable.
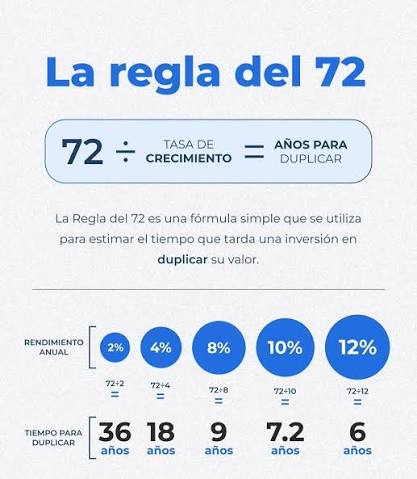
- Fase de Activación del Interés Compuesto: Una vez completada tu meta (ej. $7,200 USD), enciende los motores de tus cuentas de corretaje, brókers de ETFs o plataformas de afiliados con la absoluta paz mental de que tu vida financiera ya está blindada.